SICOW: o que é e como ele pode estar bloqueando o seu financiamento habitacional
O SICOW é um cadastro interno da Caixa Econômica Federal que pode impedir a aprovação do seu crédito habitacional sem qualquer comunicação prévia. Conheça a situação e saiba como o direito protege você.
Fale com o escritórioAtendimento online · Todo o Brasil · OAB/MT 18.638/O
Por Dr. Lucas José de Souza · Atualizado em
Os requisitos estão cumpridos. O imóvel está escolhido. E a Caixa simplesmente diz não.
O roteiro é comum: meses reunindo documentos e escolhendo o imóvel, até a ida ao correspondente bancário para contratar o financiamento pelo Minha Casa, Minha Vida. A resposta vem curta: "Há uma restrição interna no seu nome."
Não há registro no SPC nem no Serasa. A renda é comprovada e o histórico é limpo. Mas aparece um código desconhecido: "SICOW 500". Em parte dos casos, a conta foi marcada como suspeita após fraude praticada por terceiros, sem nenhuma comunicação ao titular.
Na agência, a resposta costuma se repetir: "Nada pode ser feito." Sem protocolo e sem documentos. Um planejamento de anos fica bloqueado por uma restrição que o titular desconhecia.
O que é o SICOW e como ele funciona
O SICOW é um cadastro restritivo interno e sigiloso da Caixa Econômica Federal. Diferente do SPC e do Serasa, não há comunicação ao titular. A restrição existe no sistema interno da instituição sem qualquer notificação formal ao correntista.
O sistema funciona integrado a outros sistemas internos da Caixa, como o SIMGF e o SICAQ. Uma vez registrada a marcação com o código 500, o acesso a crédito na instituição fica impedido sistematicamente, sem que o titular saiba ou possa se defender administrativamente.
O aspecto mais relevante juridicamente: a conta pode ser encerrada sem investigação, sem notificação ao titular e sem oportunidade de defesa, e a restrição permanece ativa depois disso, por tempo indeterminado. Esse conjunto gera violações a múltiplos dispositivos legais.
Você pode estar inscrito no SICOW se…
Esses são sinais que, isolados ou combinados, podem indicar a existência de uma restrição interna na Caixa:
Qual é a sua situação?
Escolha a opção mais próxima do seu caso. A conversa no WhatsApp já começa com o contexto certo.
Meu financiamento foi negado
A Caixa ou o correspondente apontou restrição interna, sem registro no SPC ou no Serasa.
Conversar sobre issoMinha conta foi bloqueada ou encerrada após fraude
A conta foi atingida por fraude de terceiros e, depois disso, ficou bloqueada, foi encerrada ou teve saldo retido.
Conversar sobre issoA restrição é antiga
Uma marcação de anos atrás continua impedindo crédito na Caixa, mesmo sem dívida em aberto.
Conversar sobre issoAs frentes jurídicas da discussão sobre o SICOW
A discussão jurídica sobre o SICOW envolve diferentes frentes do direito. Cada caso é analisado individualmente para identificar quais pontos são aplicáveis à situação concreta do cliente.
Frente 1
Responsabilidade da instituição financeira
Quando a restrição decorre de fraude praticada por terceiros, há discussão relevante sobre a responsabilidade da própria instituição pela falha que permitiu o problema, e sobre a inadequação de atribuir as consequências à vítima.
Frente 2
Ausência de comunicação ao consumidor
A inscrição em cadastros restritivos sem prévia comunicação ao titular é ponto sensível à luz da legislação consumerista, e um dos aspectos analisados em cada caso concreto.
Frente 3
Restrição por prazo indeterminado
A manutenção de restrições sem limite temporal definido encontra questionamento em princípios consolidados do direito do consumidor, especialmente quando comparada às regras aplicáveis aos cadastros públicos de crédito.
Frente 4
Proteção de dados pessoais
O tratamento de dados do consumidor por sistemas internos, sem transparência ou possibilidade de revisão, é questão que dialoga diretamente com a legislação de proteção de dados em vigor.
Perguntas sobre o SICOW e seus direitos
O SICOW aparece no SPC, Serasa ou Boa Vista?
Não. O SICOW é um sistema interno da Caixa Econômica Federal e não aparece em nenhum banco de dados público de proteção ao crédito. Por isso, muitos titulares só tomam conhecimento da restrição quando um financiamento é negado.
Como saber se meu nome está no SICOW?
A Caixa não informa a marcação espontaneamente, mas o titular pode pedir. O primeiro passo é solicitar por escrito, na agência, a informação sobre restrições internas vinculadas ao seu CPF, sempre com número de protocolo. Também é possível fazer requerimento ao encarregado de dados da Caixa com base na Lei Geral de Proteção de Dados, pedindo acesso aos dados tratados e a revisão de decisões tomadas de forma automatizada. A instituição costuma invocar sigilo e segredo comercial para negar detalhes. Mesmo assim, o pedido formal é útil: a resposta, ou a falta dela, fica documentada e pode ser usada depois.
O que é o código 500 da Caixa?
É uma marcação interna atribuída pela Caixa a contas classificadas como suspeitas de utilização irregular. Costuma ser aplicada sem comunicação prévia ao titular e resulta em bloqueio do acesso a crédito na instituição. Na maioria das vezes, a pessoa só descobre a marcação quando um financiamento é negado.
O que é a restrição interna da Caixa e como ela afeta meu financiamento?
"Restrição interna" é o termo usado por gerentes e correspondentes para marcações que constam apenas nos sistemas da própria Caixa, sem aparecer em SPC, Serasa ou Boa Vista. Inclui o SICOW (código 500), o CONRES e outros controles internos. O efeito é o bloqueio de crédito na instituição, o que pesa especialmente em financiamentos habitacionais, área em que a Caixa concentra grande parte das operações no país.
O que é o CONRES?
O CONRES é um cadastro interno da Caixa que registra clientes que renegociaram dívidas com desconto sobre o valor original. Os prazos de permanência variam conforme o tipo de operação. Em situações envolvendo imóvel levado a leilão, a permanência pode não ter prazo definido. Assim como o SICOW, pode impedir novas operações de crédito na instituição.
Como tirar o nome do SICOW?
A retirada depende de cada situação. Em casos recentes, às vezes é possível resolver diretamente na agência, quando há disposição do gerente em analisar o caso. Mas isso não é um direito garantido e varia de agência para agência. Quando a via administrativa não funciona, resta o caminho judicial. A estratégia adequada depende de uma análise individual do seu caso.
Depois de quanto tempo o nome sai do SICOW?
Não há prazo definido. Diferentemente do SPC e do Serasa, a restrição interna da Caixa pode permanecer por tempo indeterminado. É importante avaliar cada situação para entender as opções disponíveis.
A Caixa pode reter o saldo de uma conta marcada no SICOW?
A instituição pode bloquear valores de forma cautelar enquanto apura uma suspeita de fraude, e parte desses valores pode ser devolvida a quem foi vítima da fraude. O que se questiona é a retenção por tempo indeterminado, sem conclusão da apuração e sem comunicação ao titular, de valores que pertencem a ele. Quando a devolução não ocorre pela via administrativa, ela pode ser buscada judicialmente. O resultado depende da origem dos valores e da documentação disponível.
A Caixa pode negar acesso à documentação sobre a restrição?
Administrativamente, sim, e isso ocorre com frequência. Judicialmente, é possível requerer a exibição forçada dos documentos do SICOW por meio de ação específica. A recusa institucional pode gerar presunção favorável ao autor da ação.
Existe direito à indenização por danos morais?
A possibilidade de indenização por danos morais varia conforme as circunstâncias do caso, a documentação disponível e o entendimento adotado pelo juízo competente. Há decisões em ambos os sentidos na jurisprudência brasileira. A análise individualizada é essencial antes de qualquer expectativa quanto a esse pedido.
O atendimento exige deslocamento?
Não. O escritório opera 100% online, com atendimento por WhatsApp e videoconferência, atendendo clientes em todos os estados do Brasil.
Quanto tempo leva para contestar a restrição?
Não há prazo único: depende do juízo, da documentação reunida e das particularidades do caso. Quando há fundamentos para pedido de tutela de urgência, esse caminho pode ser avaliado, embora o seu deferimento dependa da convicção judicial sobre os requisitos legais. Cada caso exige análise específica antes de qualquer projeção de prazo.
Qual é o custo para consultar o escritório?
Os honorários advocatícios são discutidos individualmente após análise do caso e da documentação. A escolha entre Juizado Especial Federal e Justiça Federal comum depende das circunstâncias específicas, incluindo o valor pretendido e a complexidade probatória, e há reflexos sobre custas processuais em cada hipótese. Entre em contato pelo WhatsApp para uma avaliação inicial.
Os pontos apresentados nesta página são desenvolvidos em maior detalhe no artigo "Nome limpo, financiamento negado: entenda o SICOW 500 e por que a Caixa raramente explica o que ele significa", publicado pelo Dr. Lucas José de Souza no JusBrasil.
Ler o artigo no JusBrasil →Como o atendimento é conduzido
Passo 1
Contato inicial
Você descreve a situação pelo WhatsApp, sem necessidade de deslocamento.
Passo 2
Análise documental
O escritório examina negativas, comunicações, protocolos e extratos disponíveis.
Passo 3
Definição da estratégia
Avaliação da via cabível, administrativa ou judicial, e da competência entre Juizado Especial Federal e Justiça Federal comum.
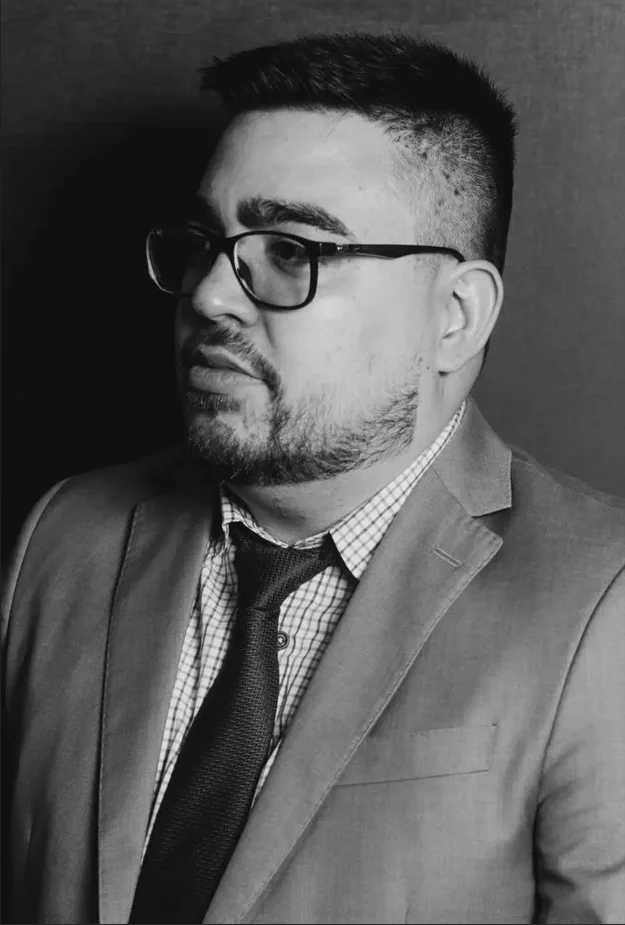
Dr. Lucas José de Souza
OAB/MT 18.638/O · Direito Bancário e do Consumidor
Antes de advogar, Lucas atuou por mais de 13 anos como gerente bancário na Caixa Econômica Federal. Esse histórico permite uma compreensão técnica dos sistemas internos da instituição, incluindo o SICOW, o SIMGF e os procedimentos de análise de crédito. É esse conhecimento que orienta a estratégia jurídica adotada em cada caso.
O conhecimento dos sistemas internos da Caixa não é uma alegação de marketing: é o histórico profissional documentado do advogado responsável. Esse contexto técnico é relevante para a condução das ações judiciais contra a instituição.
Documentos que ajudam na análise
Se tiver algum destes documentos, separe antes de falar com o escritório. Eles tornam o diagnóstico mais rápido e mais preciso.
- Print ou mensagem com a negativa do financiamento ou do correspondente bancário
- Protocolos de atendimento na agência, no SAC ou na ouvidoria
- Comunicações recebidas da Caixa, como e-mails, cartas ou avisos no aplicativo
- Extratos da conta no período do bloqueio
- Simulação ou proposta do financiamento, se houver
- Registro de ocorrência, se a conta foi atingida por fraude de terceiros
Não é preciso ter todos. A análise começa com o que você tiver em mãos.
Se você identificou uma situação semelhante, consulte um advogado.
O escritório atende online em todo o Brasil. Entre em contato pelo WhatsApp para uma consulta inicial.